相続空き家の売却と税務
相続した空き家の税の特例は使える? 売買契約前に確認する期限と書類
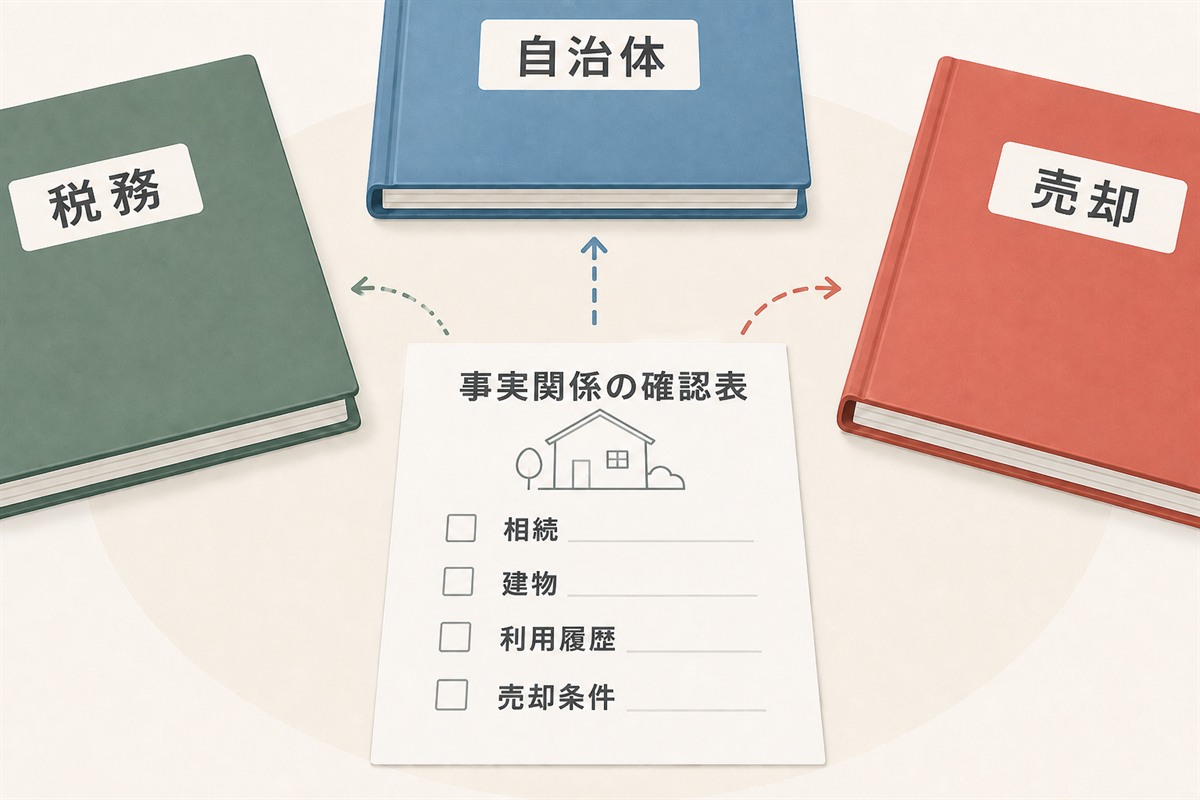
先に結論を言うと、相続した家なら一律に使える特例ではありません。売買契約へ進む前に、被相続人が住んでいた家の建築時期と同居状況、相続後の利用履歴、売却期限、売却方法、売却代金、相続人の人数を一つの確認表にします。その表を税理士と物件所在地の市区町村へ見せ、適用の可能性と必要な証明書を確認してください。
この記事で扱うのは、所得税の「被相続人の居住用財産(空き家)に係る譲渡所得の特別控除」です。相続税の小規模宅地等の特例や、自分が住んでいたマイホームの3,000万円特別控除とは別の制度です。控除額は税額そのものではなく、譲渡所得の計算上差し引く金額です。条件を満たすか、ほかの特例と併用できるかは個別に判断されます。
モデルケース
特例を使える前提で手取りを決めかけたIさん
Iさんは相続した実家を売ることになり、知人から『空き家なら税の特例が使える』と聞きました。査定価格から仲介費用を引き、さらに特例を前提にした手取り額を兄弟へ伝え、その金額で遺産を分ける話まで始めていました。建物は古く、解体して渡す案も出ていました。
税理士へ相談するため資料を集めると、相続日、亡くなった親の居住状況、建物をいつ誰が使っていたか、売却日、解体時期など、確認事項が多いと分かりました。契約書の案には建物の扱いもまだ書かれておらず、市区町村で取得する書類の要否も確認できていませんでした。Iさんは特例の名称だけで結果を見込んでいたことに気づきました。
そこで家族への説明を訂正し、特例分を確定した手取りとして扱わない資金表へ作り直しました。相続から売却までの出来事を日付順にし、建物の状態、買主への引渡し条件、取得できる資料を整理して、税務署の案内、税理士、市区町村の窓口へ確認しました。解体を先に発注せず、契約条件との順序も相談しました。
結果として、家族は使えるか分からない金額を先に分ける話を止め、確認できた費用だけで判断できました。適用の可否や税額は個別確認が必要でしたが、必要書類が売却後に見つからず慌てる可能性を小さくできました。Iさんにとっての利益は税額を約束されたことではなく、制度名だけで契約と資金計画を決めない時間を持てたことでした。
判断の分かれ目
適用可否を確認する前に価格や解体条件を決めると、想定した手取りとの差が出たり、必要書類や手続の準備が間に合わなくなる可能性がありました。
確認して選んだこと
相続日、居住状況、売却予定日、建物の扱い、契約条件を時系列にし、税務署の案内と税理士、市区町村の確認窓口へ相談しました。
結果と損得
特例を保証されたものとして資金計画へ入れずに済み、契約前に確認すべき条件と書類を家族で共有できました。
判断整理票
この記事の結論
売買契約前に「期限内らしい」だけで進めず、家屋要件、相続後の未利用、耐震または取壊しの条件、1億円以下の判定、必要証明を案件ごとに確認します。資料が不足していても、相続日と売却希望時期を伝えて早めに相談することが重要です。
まずやること
戸籍・登記・売買予定・空き家の利用履歴を集め、制度の入口条件を税理士へ確認します。
今はまだしないこと
税額を自己計算だけで確定し、契約後に証明書を集めればよいと決めつけないようにします。
最初に区別する3つの言葉
| 言葉 | この記事での意味 | 混同しやすい点 |
|---|---|---|
| 被相続人居住用家屋 | 亡くなった人が原則として相続開始直前に住んでいた、一定要件を満たす家屋 | 相続した人が以前住んだ家、自分の別荘、賃貸用住宅と同じ扱いとは限らない |
| 譲渡所得 | 売却代金そのものではなく、取得費や譲渡費用などを踏まえて計算する所得 | 売却代金から控除額を直接受け取れる制度ではない |
| 被相続人居住用家屋等確認書 | 物件所在地の市区町村長が一定事項を確認した書類 | 確認書の交付だけで税の特例適用が確定するものではない |
国税庁の現行案内では、対象家屋は原則として1981年5月31日以前に建築され、区分所有建物登記がなく、相続開始直前に被相続人以外の居住者がいなかった家屋です。老人ホーム等への入所中に相続が始まった場合も、要介護認定、家財の保管、他用途への利用がないことなど一定条件で対象となる可能性があります。同居、二世帯利用、店舗併用、離れ、複数の建物がある敷地は範囲判定が複雑になり得ます。
売買契約前の入口確認表
| 確認軸 | 記録する事実 | 確認資料の例 |
|---|---|---|
| 相続と期限 | 死亡日、相続開始を知った日、売却希望日 | 戸籍関係資料、遺産分割協議書、相続登記資料 |
| 建物 | 建築年月日、家屋番号、区分所有の有無、母屋・離れ | 登記事項証明書、固定資産税課税明細、建築資料 |
| 居住 | 相続直前の居住者、施設入所日、住民票の異動、家財保管 | 住民票除票、介護保険関係書類、施設契約書、公共料金記録 |
| 相続後の利用 | 賃貸、事業、親族居住、一時使用の有無と期間 | 賃貸借契約、鍵の受渡記録、公共料金、現況写真 |
| 売却方法 | 現況家屋、耐震改修、取壊し後、買主による期限内対応の予定 | 媒介資料、見積書、売買契約案、工事工程案 |
| 価格と共有 | 売却代金、分割売却、他の相続人の売却、相続人の数 | 査定資料、共有者一覧、売買条件案 |
現行制度では、相続開始から3年を経過する日の属する年の12月31日までの売却が要件の一つです。さらに制度自体の対象期間は2027年12月31日までと案内されています。二つの期限は別です。たとえば相続ごとの期限が先に来ることがあります。「相続から丸3年後」とだけ覚えず、税理士に具体的な日付を書いてもらいましょう。
耐震・取壊しは誰がいつ行うかまで確認する
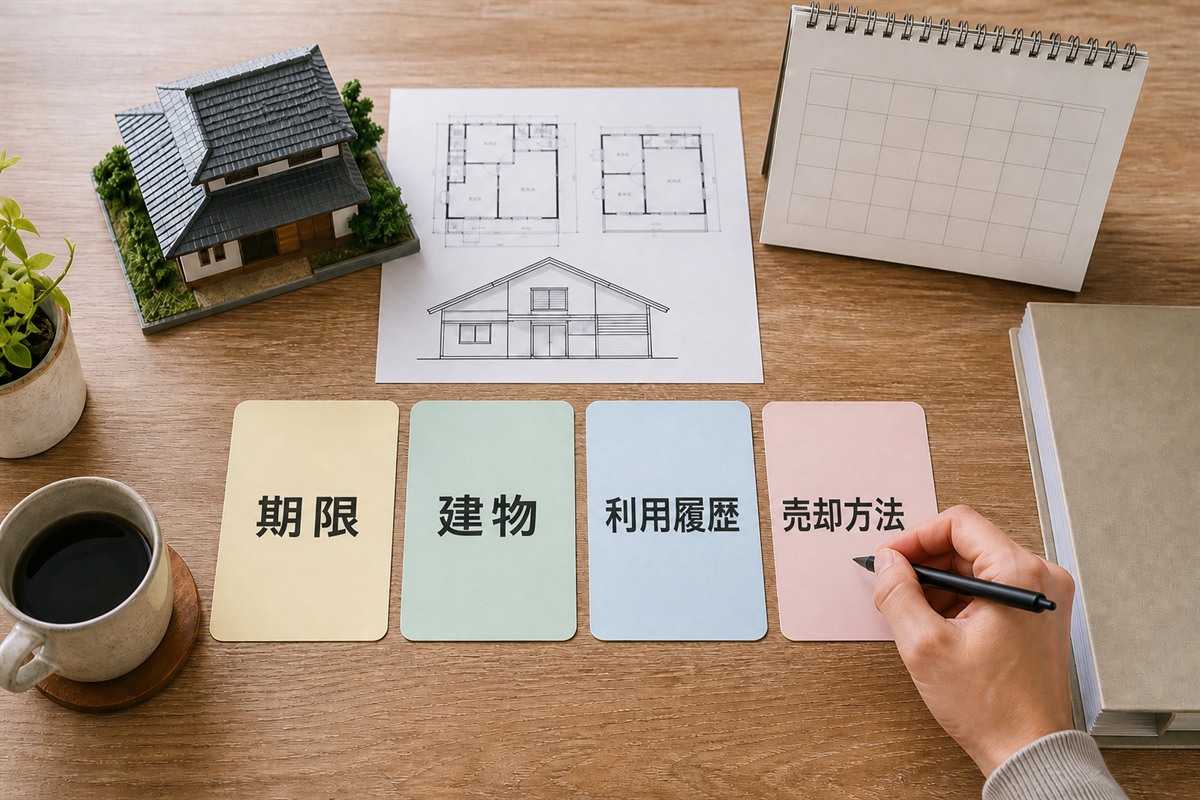
売り方は大きく、耐震基準を満たす家屋として売る、家屋を取り壊して敷地を売る、売却後に買主が一定期限までに耐震改修または取壊しを行う、という検討に分かれます。2024年1月1日以後の譲渡では、買主側の対応を前提にできる場合がありますが、譲渡年の翌年2月15日までという期限、証明書、契約条件が関係します。買主の約束だけで適用が保証されるわけではありません。
- 現況を確かめる。 建築士や解体業者へ、耐震改修の可否、調査範囲、工事・取壊しの工程を確認します。
- 税務条件を確かめる。 税理士へ、想定する売り方が特例のどの類型に当たり得るかを確認します。
- 契約案に落とす。 買主対応を予定する場合は、不動産会社、税理士、必要に応じ弁護士へ、期限、証明資料、未実施時の扱いを確認します。
- 市区町村へ事前照会する。 確認書の申請窓口、様式、添付資料、標準的な確認期間を聞きます。
耐震改修費、解体費、仲介条件は物件ごとに違います。本記事では金額例を置きません。見積書は総額だけでなく、調査、残置物、アスベスト事前調査、届出、証明書、追加工事の範囲を分けて取得してください。
必要書類は「税務署用」と「市区町村確認用」を分ける
- 譲渡所得の内訳書と確定申告書に必要な資料
- 相続取得、建築時期、区分所有でないことを示す登記事項証明書等
- 売買契約書の写しなど、売却代金を示す資料
- 被相続人居住用家屋等確認書と、その交付申請に必要な資料
- 耐震基準適合証明書または建設住宅性能評価書の写し、あるいは取壊しを示す資料
- 施設入所が関係する場合の要介護認定等、施設契約、家財保管、使用状況を示す資料
必要書類は売り方で異なり、登記事項証明書は不動産番号等の明細書により添付を省略できる場合もあります。市区町村の確認書申請では、自治体ごとに提出方法や補足資料が異なることがあります。原本を処分せず、提出先、提出物、返却の有無を一覧にしてください。
この特例の適用を受けるには確定申告が必要です。確認書の交付だけで申告が完了したり、適用が確定したりするものではないため、申告書と添付書類を所轄税務署または税理士へ確認してください。
特に早く個別確認したい例外
- 相続後に短期間でも貸した、事業に使った、親族が住んだ。
- 被相続人と別の人が相続直前まで同居していた。
- 老人ホーム入所後に家財を撤去した、別用途で使った、別の家を主な住居にした。
- 母屋のほかに離れ、倉庫、店舗、賃貸部分がある。
- 共有者が別々の時期または価格で敷地を分けて売る。
- 買主が配偶者、直系血族、生計を一にする親族などの特別関係者に当たる可能性がある。
- 取得費加算、マイホーム特例、収用等の別特例も検討している。
- 買主の耐震改修または取壊しを前提に契約する。
2024年1月1日以後の譲渡で、相続または遺贈により取得した相続人が3人以上の場合、控除上限は2,000万円と案内されています。また、配偶者や直系血族など一定の特別関係者への売却は対象外です。買主との関係を税理士へ伝えて確認してください。
1億円以下の判定では、分割して売った部分や他の相続人の売却分を合算する場面があります。特例の適用後、後続の売却を含む対象譲渡の代金合計が1億円を超えることとなった場合は、その後続売却の日から4か月以内に修正申告と納税が必要となる場合があります。共有者全員の売却予定と実績を税理士へ伝えてください。
相談先と持参する資料
| 相談先 | 確認すること | 持参資料 |
|---|---|---|
| 税理士・所轄税務署の相談窓口 | 適用可能性、期限、併用関係、申告書類 | 確認表、登記、相続資料、利用履歴、売却条件案 |
| 物件所在地の市区町村 | 確認書の窓口、様式、添付資料、確認期間 | 住民票除票、相続資料、施設・公共料金・解体等の資料 |
| 不動産会社 | 売却方法、契約時期、買主対応を含む条件案 | 税理士の確認事項、建物資料、希望期限 |
| 建築士・解体業者 | 耐震調査、改修、取壊し、証明に必要な工程 | 図面、登記、現況写真、希望時期 |