相続した家の期限整理
相続登記の期限はいつから数える? 最初に確認する日付と対象不動産
期限が気になったら、まず「亡くなった日」「自分が相続人だと知った時期」「その不動産を相続で取得したと知った時期」「遺産分割が成立した日」を分けて書き、土地と建物の一覧を作ります。亡くなった日だけから一律に三年を数えるのではありません。
相続登記は2024年4月1日から申請が義務化されました。原則として、自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内に申請する必要があります。遺産分割が成立した場合は、その成立日から3年以内に遺産分割の内容に沿った登記をする追加義務があります。施行日前の相続にも経過措置があります。起算日や必要な申請は経緯で変わるため、この記事だけで期限を確定せず、法務局または司法書士へ確認してください。
モデルケース
売却を決めてから相続登記を始めたYさん
Yさんは父の実家を売却することになり、買主が見つかってから相続登記をすれば間に合うと思っていました。固定資産税の通知は父宛てに届いていたため、土地も建物も父一人の名義だと考えていました。兄弟間の売却方針はおおむね一致していました。
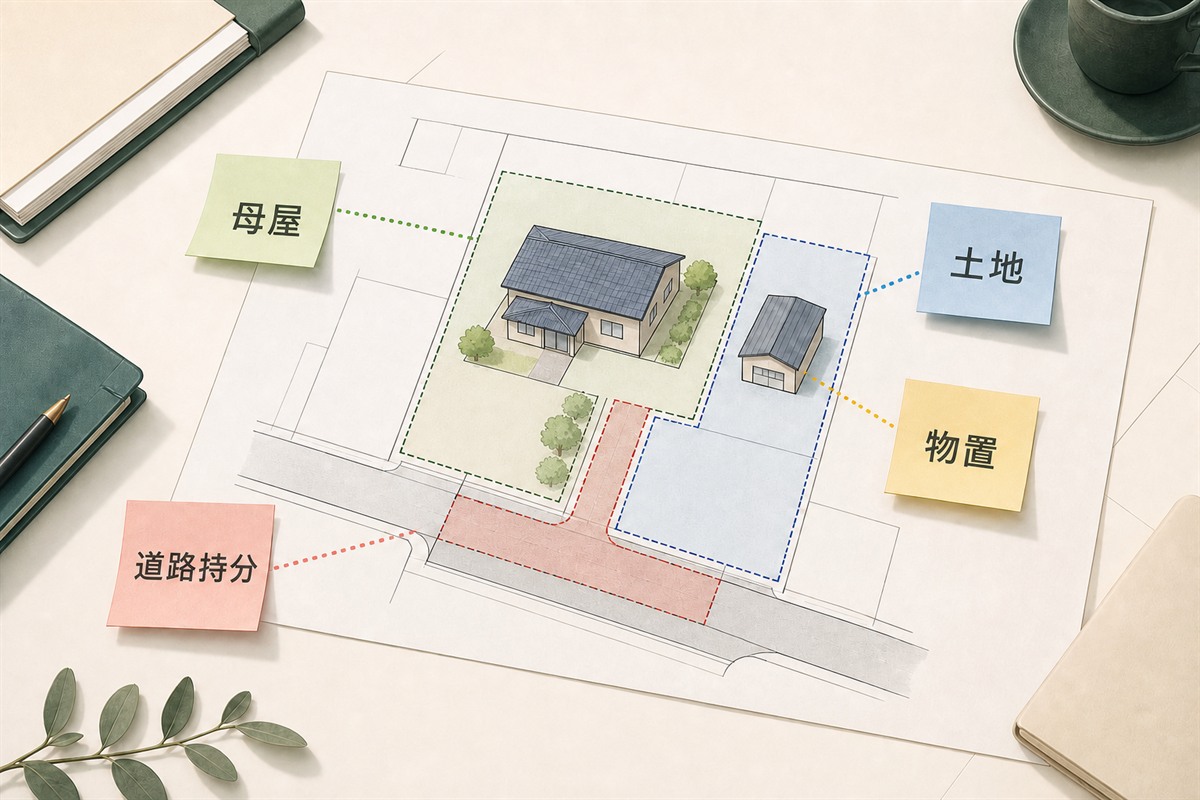
不動産会社に登記を確認してもらうと、母屋は父名義でしたが、隣の物置が建つ土地は祖父名義のままでした。祖父の相続人には既に亡くなった人もおり、戸籍や関係者の確認が一世代では終わりません。Yさんは売買契約の希望日だけを先に決めていたことに焦りを感じました。
死亡日、相続を知った時期、遺産分割の有無、対象不動産を世代ごとに整理し、法務局の案内と司法書士へ相談しました。戸籍を集める担当と家族へ説明する担当を分け、売却査定と署名を伴う契約も区別しました。期限や必要手続は一般論で断定せず、個別の相続関係を示して確認しました。
売却開始は当初より遅れましたが、買主との契約後に名義をそろえられないと判明する事態は避けられました。家族へ同じ書類を何度も依頼する回数も減り、誰の確認を待っているかが分かるようになりました。Yさんは締切だけに追われず、相続人と不動産の範囲を先に確かめることが、結果として売却日程を守る準備になると理解しました。
判断の分かれ目
相続関係と対象不動産が複数あると、売却直前に戸籍や合意書を集めても間に合わず、契約日程が延びるおそれがありました。
確認して選んだこと
死亡日、相続を知った日、遺産分割日、対象不動産を世代ごとに分け、法務局の案内と司法書士へ早めに相談しました。
結果と損得
売却日から逆算して慌てる前に、必要な相続と不動産の範囲を把握できました。書類の取り直しと家族への再依頼を減らしました。
判断整理票
この記事の結論
期限確認は、日付一つではなく「誰が、どの不動産を、どの経緯で取得したと知ったか」を並べる作業です。日付と対象物件を一枚にし、遺言・遺産分割・過去の登記を添えて相談します。
最初にすること
戸籍や遺産分割資料を探す前でも、判明している日付と土地・建物を一覧にします。
避けること
固定資産税の通知に載った物件だけを対象と決めたり、家族全員の期限が同じだと決めたりしません。
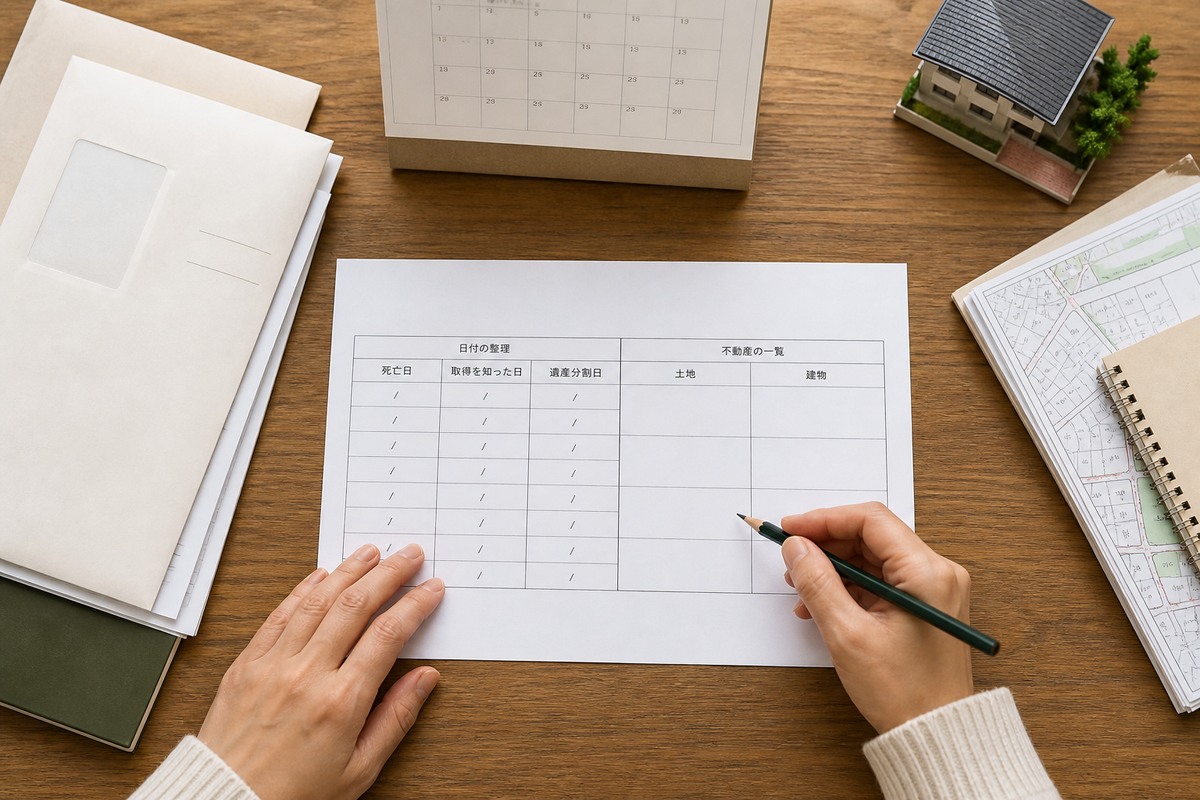
まず四つの日付を分ける
| 日付・時期 | 何を示すか | 確認資料の例 |
|---|---|---|
| 相続開始の日 | 被相続人が亡くなった日 | 戸籍・除籍関係書類 |
| 相続人だと知った時期 | 自分と亡くなった人との相続関係を知った時期 | 連絡記録、戸籍取得記録など。記憶だけならその旨を書く |
| 不動産取得を知った時期 | 相続対象の不動産があり、自分が相続で取得したと知った時期 | 登記、遺言、遺産分割協議書、固定資産資料、家族からの連絡 |
| 遺産分割成立日 | 相続人間で取得者を定めた日 | 遺産分割協議書、調停調書、審判書等 |
日付が正確に分からない欄は「2023年秋ごろ」「通知を受け取った日を確認中」のように幅を持たせ、根拠資料を添えます。期限が迫る可能性があるときは、資料が全部そろうまで相談を待ちません。正当な理由なく申請義務に違反した場合は過料の対象となる可能性がありますが、該当性を家族だけで断定せず、事情をそのまま相談先へ伝えます。
対象不動産は家一棟とは限らない
| 確認場所 | 見つける対象 | 注意 |
|---|---|---|
| 登記事項証明書 | 土地の地番、建物の家屋番号、名義人、共有持分 | 住居表示と地番は一致しないことがある |
| 固定資産税課税明細 | 課税されている土地・家屋 | 非課税地、共有、自治体外の物件などが一覧に出ない場合がある |
| 名寄帳等 | 自治体内で名義人にひもづく課税物件 | 取得可否、名称、記載範囲は自治体へ確認する |
| 権利証・契約書・遺言 | 私道持分、山林、農地、物置、他地域の不動産 | 古い表記を現在の登記と照合する |
実家の敷地が複数筆に分かれ、道路持分や離れた畑が付いていることがあります。建物が未登記の場合や、登記名義が祖父母など前の世代のままの場合もあります。今回の相続だけでなく数次相続の整理が必要になる可能性があるため、「父名義の家だけ」と範囲を狭めず、不明な物件も一覧へ残します。
期限を確認する手順
2024年4月1日より前の相続と相続人申告登記
施行日前に相続が始まっていた未登記不動産にも申請義務が及びます。法務省案内では、施行日と要件を満たした日のいずれか遅い日から法定期間を数える経過措置が示されています。施行日前に既に相続したことを知っていた不動産は、原則として2027年3月31日までが一つの重要な目安です。ただし、遺産分割の時期や取得を知った経緯で確認が必要なため、日付だけを切り取らないでください。
相続人申告登記は、相続登記の申請義務を簡易に履行するための制度です。相続人であること等を申し出るもので、遺産分割の結果による所有権を公示する登記とは役割が異なります。売却や融資など次の手続を予定する場合、相続人申告登記だけで足りると決めず、必要な登記を確認します。
例外・注意が必要な場面
- 遺言書があり、家庭裁判所の検認や遺言執行者の確認が関係する。
- 相続放棄を検討中、または手続済みの人がいる。
- 遺産分割協議後に別の不動産が見つかった。
- 相続人の一人が亡くなり、次の相続が始まっている。
- 海外居住者、未成年者、判断能力への配慮が必要な人、行方不明者が関係する。
- 登記名義人の住所・氏名も現在と違う。2026年4月開始の住所等変更登記義務との関係も確認する。
これらは必要書類や代理・利益相反の確認が増えることがあります。期限が不明でも、登記申請書を自己判断で出す前に、家族関係と予定する処分を専門家へ伝えます。
相談先と持っていくもの
| 相談先 | 主な確認 | 持参資料 |
|---|---|---|
| 法務局 | 制度の一般案内、申請方法、登記事項証明書の取得 | 日付表、物件一覧、登記資料、質問メモ |
| 司法書士 | 個別の相続関係、必要な登記、期限、売却前の整理 | 戸籍類、遺言、協議書、登記、本人確認資料 |
| 弁護士 | 相続人間の争い、遺言の解釈、協議が進まない場合 | 経緯表、連絡記録、関係資料 |
| 市区町村 | 戸籍、住民票、固定資産関係資料の取得方法 | 本人確認資料、関係が分かる資料。取得条件は事前確認 |
状況別に、相談票へ追加すること
| 状況 | 追加して記録 | 相談時に確認 |
|---|---|---|
| 死亡日は分かるが、不動産を後から知った | 知るきっかけとなった納税通知、登記、親族連絡の日付 | どの日を起算の事実として扱うか、裏付け資料は何か |
| 遺産分割がまだ終わらない | 相続人、連絡状況、遺言、協議中の物件、売却予定 | 相続人申告登記を含む義務履行方法と、その後に必要な登記 |
| いったん法定相続分で登記後に分割した | 最初の登記日、協議成立日、最終取得者 | 分割内容に沿う追加登記の期限と必要書類 |
| 遺産分割後に別物件が判明した | 判明日、所在地、名義、協議書の対象範囲 | 追加協議の要否と、物件ごとの申請期限 |
| 期限を過ぎた可能性がある | 遅れた事情、資料収集・相談の経過、現在できていること | 直ちに進める申請、正当な理由に関する資料、今後の順番 |
相談後は、相談先、担当、回答日、必要申請、対象物件、提出期限、追加取得する戸籍・証明書、次回予約を記録します。「家族の戸籍が全部必要」などの口頭メモだけでは範囲を間違えやすいため、誰のどの期間の戸籍かまで確認します。原本還付を希望する資料や有効期限が関係する証明書も、取得前に扱いを聞きます。
相続税の申告期限や相続放棄の熟慮期間は、相続登記の申請期限とは別の制度です。登記相談だけで税務・相続放棄の期限も確認できたと思わず、それぞれ税務署・税理士、家庭裁判所・弁護士等の適切な窓口へ早めに相談してください。
公式参考情報
公開前再確認:2026年11月2日時点の法令、法務省Q&A、経過措置、住所等変更登記を含む関連制度を再確認します。起算日、対象者、必要書類は個別事情で異なります。