解体後の登記・税確認
解体したのに税の通知に建物が残る? 建物滅失登記と自治体確認の順番
結論からいうと、解体した建物が固定資産税の課税明細に載っていても、直ちに誤課税とは限りません。まず「いつ解体したか」「その建物は登記されていたか」「通知は何年度分か」を確認します。登記建物なら建物滅失登記の状況を法務局で確認し、未登記家屋や年末までに情報が反映されていない場合は、物件所在地の自治体の固定資産税担当へ解体を連絡します。
固定資産税は毎年1月1日の状況を基準に課税されるため、1月2日以降に取り壊した家屋は、その年度分の通知に残るのが一般的です。一方、前年12月31日までに取り壊していたのに翌年度の課税明細へ残る場合は、自治体が滅失を把握していない可能性があります。税の通知と登記は連携することがありますが、同じ手続ではありません。法務局と自治体の両方を順に確認します。
モデルケース
解体領収書だけ保管していたVさん
Vさんは老朽化した実家を解体し、更地として売る準備を進めました。工事完了後は領収書と現場写真を保管し、建物がなくなったのだから手続も終わったと思っていました。翌年届いた固定資産税通知には建物らしい記載が残り、不動産会社から登記の確認も求められました。
Vさんは自治体へ解体済みと伝えれば登記も自動で変わると思っていましたが、家屋番号、解体日、業者の証明など、確認先ごとに必要な情報が違う可能性を知りました。通知の記載が何を示すのかも、その場では判断できませんでした。
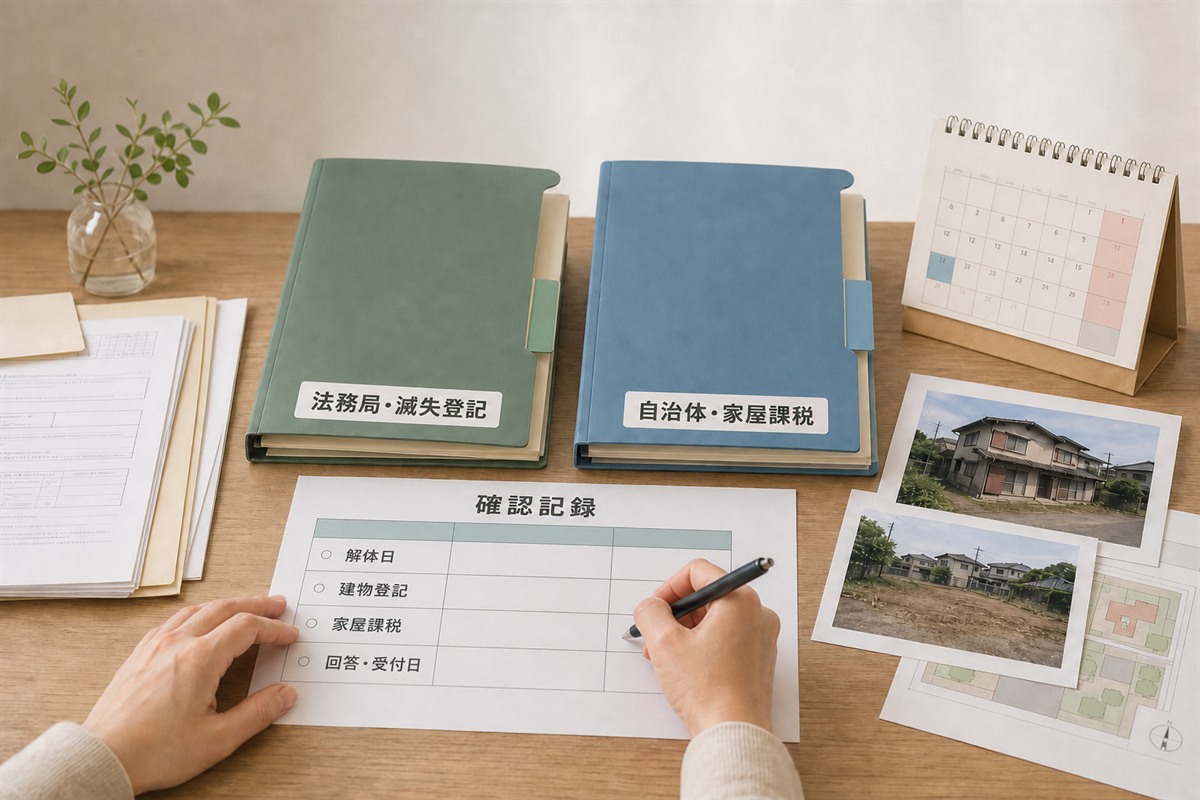
建物の所在地、家屋番号、解体日、工事会社、完了写真、証明書を一つのファイルへまとめました。法務局側で確認する滅失登記と、自治体側の課税資料の確認を別の項目にし、土地家屋調査士や各窓口へ必要な手続と書類を相談しました。税額がすぐ変わるとも、通知が誤りだとも決めつけませんでした。
確認を進めたことで、売買契約の直前に建物登記が残っていると分かり、書類を集め直す事態を避けられました。課税資料についても、いつの状態が反映されているかを窓口へ尋ねられました。Vさんは解体工事の完了と記録上の整理を別の仕事として扱い、買主への説明と売却日程を早めに整えられました。
判断の分かれ目
登記と自治体の課税資料を同じ手続だと思うと、どちらへ何を出したか分からず、売却時に書類を集め直すおそれがありました。
確認して選んだこと
建物の所在地、家屋番号、解体日、業者の証明を整理し、法務局側の滅失登記と自治体側の確認を別々に照会しました。
結果と損得
税額が直ちに変わると決めつけず、残っている記録の原因と必要手続を確認できました。売却直前の登記確認の手戻りを減らしました。
判断整理票
この記事の結論
登記建物は法務局の滅失登記、未登記家屋・自治体の課税情報は市区町村等への滅失連絡を確認します。1月1日の賦課期日と住宅用地特例への影響も同時に見ます。
まずやること
解体完了日、解体した棟、家屋番号、工事会社の証明書、通知年度を一枚にして登記記録を取ります。
今はまだしないこと
通知の建物欄だけを見て納付を止める、解体会社がすべて手続済みと思い込む、土地の税も必ず下がると判断することは避けます。
「滅失登記」と「家屋滅失届」は役割が違う
| 手続・確認 | 対象と目的 | 主な窓口 |
|---|---|---|
| 建物滅失登記 | 登記されている建物が取り壊し・焼失等でなくなったことを登記記録へ反映する | 建物所在地を管轄する法務局 |
| 家屋滅失届・解体連絡 | 自治体が固定資産税の家屋現況を確認する。未登記家屋や登記反映前に必要となる場合がある | 市区町村・都税事務所の固定資産税担当 |
| 課税明細の年度確認 | 1月1日に存在した家屋か、翌年度から対象外となる家屋かを整理する | 通知を発行した自治体 |
| 土地の課税確認 | 住宅を解体したことで住宅用地の特例が外れ、翌年度以降の土地税額が変わる可能性を確認する | 自治体の土地担当 |
不動産登記法では、登記されている建物が滅失したとき、表題部所有者または所有権の登記名義人が、滅失の日から1か月以内に滅失登記を申請する規定があります。表示に関する登記を代理できる専門家は土地家屋調査士です。所有者が亡くなっている、共有、建物の一部だけを解体、どの建物を壊したか特定できない場合は、申請人・手続・添付書類を管轄法務局または土地家屋調査士へ確認してください。
未登記家屋は、そもそも滅失させる登記記録がないため、通常の建物滅失登記はできません。ただし固定資産税の家屋台帳には載っている場合があるため、自治体への家屋滅失届などが重要になります。自治体によって、電話、窓口、電子申請、届出書、現地確認など手順が違います。
通知が届いたときの確認表
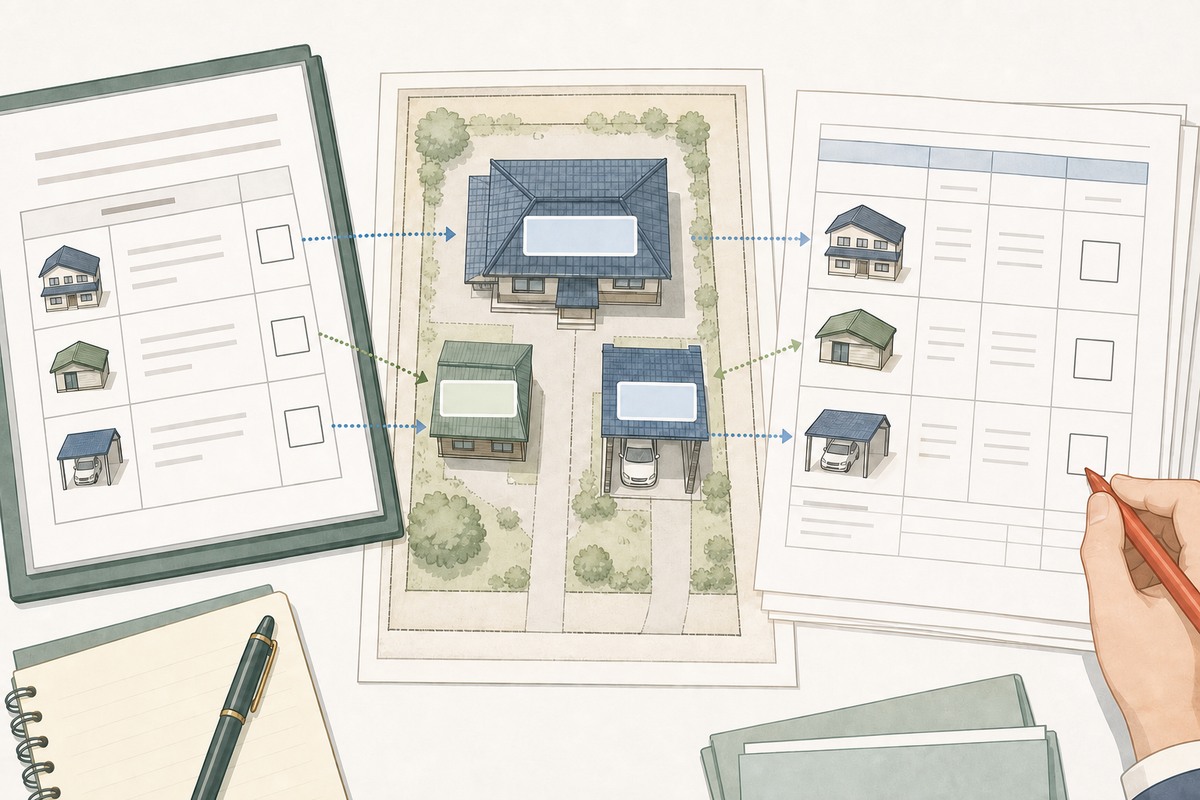
| 確認欄 | 見るもの | 記録する内容 |
|---|---|---|
| 課税年度 | 納税通知書・課税明細 | 何年1月1日の状態に基づく年度か、納期限、問い合わせ番号 |
| 解体日 | 解体証明書、工事完了報告、領収書、写真 | 着工日ではなく実際に建物がなくなった日。棟ごとに記録 |
| 登記の有無 | 建物登記事項証明書、権利証等、課税明細の家屋番号 | 家屋番号、所有者、種類・構造・床面積、滅失登記の記録 |
| 課税家屋の特定 | 課税明細、配置図、解体前後写真 | 母屋、付属家、車庫、物置のどれか。一部解体では残存部分 |
| 自治体への連絡 | 届出控え、受付メール、通話メモ | 連絡日、担当課、必要書類、現地確認予定、反映年度 |
| 土地への影響 | 土地課税明細、建替え計画 | 住宅用地特例、建替え中の扱い、土地利用変更 |
「解体証明書」という名称や記載内容は工事会社等で異なる場合があります。法務局の申請書記載例では、取壊しを証する情報など必要な添付情報を確認できます。工事会社が廃業、証明書がない、解体時期が古い場合は、代替資料や調査方法を自分で決めず、管轄法務局・土地家屋調査士へ相談します。
登記と税を確認する5ステップ
1. 解体した棟と日付を特定する
解体契約書、完了写真、領収書、工事会社の証明書を集め、母屋・物置・車庫など棟ごとに解体日を記録します。課税明細の種類・床面積と完全に一致しなくても、相違点を残します。敷地の一部に基礎や付属建物が残る場合は写真を付けます。
2. 現在の建物登記を確認する
登記事項証明書を取得し、家屋番号、所有者、建物の表示、滅失の記録を見ます。普段の住所だけでは建物登記を特定できないため、権利証、課税明細、法務局の地番・家屋番号案内を利用します。解体会社の見積書に「滅失登記」が含まれていても、申請完了を登記記録で確認します。
3. 登記建物なら滅失登記の申請状況を確認する
未申請なら、申請人と添付書類を法務局へ確認します。自分で書面・オンライン申請できる案内もありますが、所有者死亡、住所変更、共有、一部取壊し、建物特定が難しい場合は土地家屋調査士へ相談します。登録免許税の扱いも、最新の申請案内で確認してください。
4. 自治体へ家屋の滅失を連絡する
未登記家屋、年末解体で登記情報の連携が間に合わない場合、課税明細に残る場合は、自治体の固定資産税家屋担当へ連絡します。解体日、所在地、家屋番号の有無、納税義務者、解体業者を伝え、届出書と現地確認の要否を聞きます。自治体によって、滅失登記済みなら別途届出不要とする運用もあります。
5. 翌年度の家屋と土地を両方確認する
家屋欄が消えたかだけでなく、土地の住宅用地特例が外れたか、建替え中の特例や自治体独自の扱いがあるかを見ます。解体により土地税額が上がる場合があるため、「建物がなくなれば税全体が下がる」とは限りません。疑問があれば納期限前に課税根拠を自治体へ照会します。
例外・早めに専門家へ相談するケース
- 所有者が死亡:相続登記前でも相続人から滅失登記を申請できる場合がありますが、相続関係を証する書類等を確認します。
- 一部だけ解体:建物の一部取壊しは、全部滅失とは異なる変更登記になる可能性があります。
- 登記と現地が一致しない:増築、別棟、合体、所在不明などは、どの建物が残るか土地家屋調査士へ確認します。
- 災害で滅失:罹災証明や法務局の職権登記の案内がある場合があります。被災地域の特例・支援を確認します。
- 解体年が不明:航空写真、工事資料、自治体調査などの扱いを窓口へ相談し、推測の日付で申請しません。
- 納期限が迫る:問い合わせ中でも自動的に納期限が止まるとは限りません。納付・不服申立て等の扱いを自治体へ確認します。
解体日と課税年度の関係を具体例で確認する
たとえば2026年1月1日に家屋が存在し、同年3月に解体した場合、2026年度の家屋分は課税対象となるのが一般的です。2027年1月1日には家屋がないため、滅失が自治体に正しく把握されれば、2027年度からその家屋は課税対象外となります。年の途中で解体したことだけを理由に、2026年度分が月割りで減るとは限りません。
一方、2026年12月中に解体が完了したなら、2027年1月1日の現況には家屋がありません。年末に滅失登記が完了しない、未登記家屋で法務局から通知されない場合は、解体日が分かる資料を添えて自治体へ早めに連絡します。自治体の現地確認が年明けになる場合の扱いも担当課へ聞き、受付記録を残します。
住宅を解体すると、その敷地に適用されていた住宅用地の課税標準の特例が翌年度から外れ、土地の税額が上がる可能性があります。家屋分がなくなる額と、土地分が変わる額は別々に試算します。建替え中の土地に一定の扱いを設ける自治体もありますが、要件は所有者、工事時期、建替え計画などで異なるため、解体前から自治体へ確認するのが安全です。
通知内容へ疑問があるときの記録
自治体へ連絡するときは、「解体したのに税が高い」だけでなく、課税年度、明細番号、家屋の種類・床面積、解体日、登記の状態を伝えます。担当課から修正・現地確認・資料追加の案内を受けたら、納期限、不服申立て等の期限、納付済みの場合の扱いを確認します。照会中というだけで納付義務や期限が自動的に変わると考えないでください。
相談先と持参する書類
| 相談先 | 確認内容 | 持参資料 |
|---|---|---|
| 管轄法務局 | 建物登記、申請書様式、管轄、一般的な添付情報、オンライン申請 | 登記事項証明書、解体証明、配置図、所有者・相続資料 |
| 土地家屋調査士 | 滅失・変更等の表示登記、建物特定、代理申請 | 登記、解体前後写真、工事資料、課税明細、相続資料 |
| 自治体固定資産税担当 | 家屋滅失届、現地確認、反映年度、土地の住宅用地特例 | 納税通知書、課税明細、解体日資料、届出控え |
| 解体工事会社 | 解体した棟、完了日、証明書、契約に含む手続 | 契約書、見積書、完了写真、支払記録 |
公式参考情報
- 法務局:建物を取り壊した(建物滅失の登記)
- 法務局:不動産登記の申請書様式
- 登記・供託オンライン申請システム:建物滅失登記の操作手引書
- 岡崎市:家屋を取り壊したとき(固定資産税の例)
- 岐阜市:家屋を解体したとき(住宅用地特例を含む例)
公開前再確認:2026年10月26日の公開直前に、法務局の滅失登記申請様式・オンライン手引、固定資産税の賦課期日、例示自治体の家屋滅失届と住宅用地特例の最新案内を再確認します。
本記事は建物解体後の登記・固定資産税確認に関する一般的な手順です。登記申請、課税の正誤、還付、住宅用地特例を個別に判断するものではありません。建物・解体日・自治体により異なるため、管轄法務局、土地家屋調査士、自治体税務担当へ確認してください。