物件資料の照合
空き家の住所と地番はなぜ違う? 登記・税通知・地図を同じ物件として整理する方法
結論からいうと、郵便に使う住所と、土地を登記上特定する地番は目的が違うため、一致しないことがあります。住所だけで登記事項証明書を請求しようとせず、権利証・登記識別情報通知書・固定資産税の課税明細から土地の地番と建物の家屋番号を探します。そのうえで、住居表示、地番、家屋番号、不動産番号、課税上の表示を一枚の「物件対応表」にまとめます。
この作業の目的は、自分で境界や所有権を判断することではありません。売却、相続登記、滅失登記、解体見積りで、同じ敷地のどの土地・建物を話しているかを揃えることです。公図、住宅地図、オンライン地図は手がかりになりますが、現地の境界や権利を確定する資料とは限りません。土地が複数筆、建物が複数棟、住居表示未実施、区画整理後などは、法務局・自治体・土地家屋調査士へ確認してください。
モデルケース
住所だけで証明書を請求したWさん
Wさんは実家の売却査定に必要な登記資料を取ろうと、普段使っていた住所を申請書へ書きました。しかし窓口で地番を尋ねられ、住居表示との違いが分かりませんでした。納税通知には似た数字が複数あり、どれが土地でどれが建物かも判断できません。
不動産会社の古い査定書には隣接地を含むような図があり、父が駐車場として使っていた細長い土地も別筆らしいと分かりました。家屋番号も住所と一致せず、Wさんは間違った土地の資料を取得するところでした。家族の会話では『実家』の一言で済んでいた範囲が、資料上は複数に分かれていました。
Wさんは住所、地番、家屋番号、不動産番号、納税通知の記載を別の列にした対応表を作りました。公図と登記事項を一つずつ照合し、複数筆と複数棟の可能性を不動産会社へ確認しました。分からない番号を推測で結び付けず、取得した資料には対象を手書きでメモしました。
必要な証明書を取り直す回数が減り、査定する土地と相続確認する土地を家族と同じ範囲で共有できました。細長い土地については別の確認が必要でしたが、契約後に対象漏れを知るより早く対応できました。Wさんは住所を場所の案内、地番や家屋番号を資料を特定する手掛かりとして分けて扱うようになりました。
判断の分かれ目
住所、地番、家屋番号を同じ番号だと思うと、別の土地の資料を取得したり、査定や相続確認の対象を漏らすおそれがありました。
確認して選んだこと
住所、地番、家屋番号、不動産番号、納税通知の記載を一つの対応表へ並べ、公図や登記資料で複数筆・複数棟を確認しました。
結果と損得
必要な証明書を取り直す手間を減らし、不動産会社や専門家へ同じ物件範囲を伝えられるようになりました。
判断整理票
この記事の結論
住所から地番を推測せず、手元資料で候補を集め、土地・建物の登記事項証明書を取得して対応表を作ります。分からない番号は管轄法務局へ確認します。
まずやること
課税明細、権利証類、売買・相続資料から、所在・地番・家屋番号・不動産番号をそのまま転記します。
今はまだしないこと
住所の「○番○号」を地番として請求する、地図の線を境界と決める、課税明細にない土地は所有していないと判断することは避けます。
住所・地番・家屋番号・不動産番号を分ける
| 表示 | 主な役割 | 探す資料 | 注意 |
|---|---|---|---|
| 住所・住居表示 | 人が住む場所や建物の入口を分かりやすく示し、郵便・住民登録等に使う | 郵便物、住民票、住居表示通知、自治体の案内 | 土地・建物の登記事項証明書をこの番号だけで特定できない場合がある |
| 土地の所在・地番 | 一筆の土地を登記上特定する | 土地登記事項証明書、権利証類、課税明細、公図 | 住所と同じ場合も違う場合もある。複数筆なら地番も複数 |
| 建物の所在・家屋番号 | 一個の登記建物を特定する | 建物登記事項証明書、権利証類、課税明細 | 土地の地番や住所と同じ形とは限らない。未登記家屋には登記上の家屋番号がない |
| 不動産番号 | 一筆の土地または一個の建物ごとに付される13桁の番号 | 登記事項証明書など | 土地と建物で別番号。登記申請で記載できるが、用途ごとの案内を確認 |
| 課税上の表示 | 自治体が固定資産税の土地・家屋を示す | 納税通知書、課税明細、名寄帳等 | 登記地目と課税地目、面積、名義表示が異なる場合がある |
住居表示が実施された区域では、街区符号と住居番号で住所を表すため、土地の地番とは別になります。一方、住居表示未実施区域では地番を住所に使う場合がありますが、常に同一とは限りません。法務局は、土地の証明書には所在・地番、建物の証明書には所在・家屋番号が必要と案内しています。
同じ住所に見える家でも、敷地が「101番」「102番」の2筆、私道持分が別筆、母屋と物置が別の家屋番号ということがあります。逆に、課税明細には家屋があるのに建物登記が見つからない場合は未登記家屋の可能性があります。番号の違いを誤りと決めず、資料ごとに何を表す番号かを確認します。
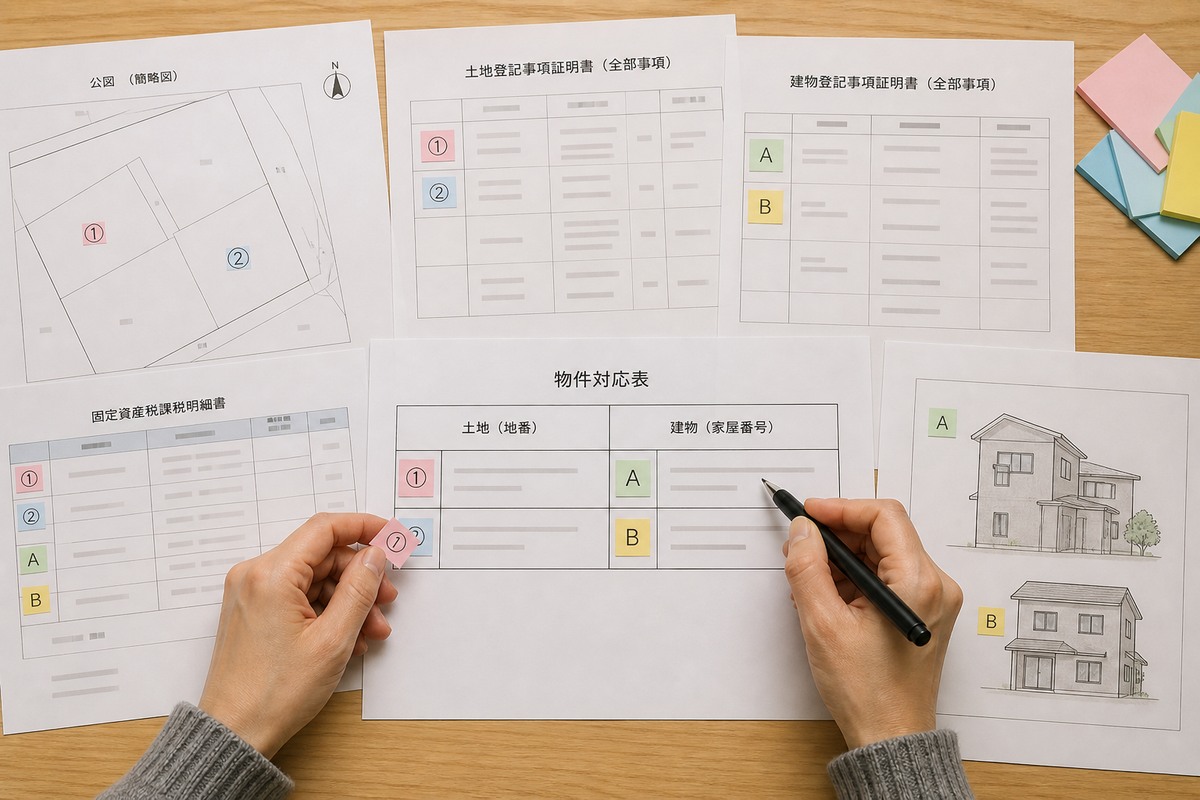
同じ物件として整理する「物件対応表」
| 欄 | 土地に書くこと | 建物に書くこと |
|---|---|---|
| 日常の表示 | 空き家の住所、住居表示実施の有無 | 建物入口、棟の呼び名(母屋・離れ等) |
| 登記の表示 | 所在、地番、地目、地積、不動産番号 | 所在、家屋番号、種類、構造、床面積、不動産番号 |
| 名義 | 登記名義人、共有持分、取得原因 | 表題部所有者・所有権名義人、共有 |
| 課税の表示 | 課税地目・面積、納税義務者、明細番号 | 種類・構造・床面積、家屋番号欄、明細番号 |
| 地図・図面 | 公図、地積測量図、境界確認書の有無 | 建物図面・各階平面図、配置図の有無 |
| 未確認 | 私道、水路、隣接筆、境界、現況地目 | 未登記増築、付属建物、解体済み建物 |
資料の数値が違うときは、どれかへ書き換えて揃えず、両方を記録します。たとえば登記地積と課税面積、登記床面積と課税床面積が違う場合、作成時期や算定方法、増築・取壊しなど理由が複数考えられます。物件対応表には「不一致・要確認」と書き、売却相談時に不動産会社、法務局、自治体、土地家屋調査士へ見せます。
住所しか分からないときの5ステップ
1. 手元の権利・税資料を探す
登記済証、登記識別情報通知書、登記完了証、固定資産税課税明細、売買契約書、遺産分割協議書、測量図を集めます。「地番」「家屋番号」「不動産番号」の見出しを探し、見つけた数値を資料名・年度と一緒に転記します。12桁の登記識別情報は不動産番号ではないため、一覧へ写さず秘密情報として管理します。
2. 自治体の住居表示資料を確認する
住居表示実施区域なら、自治体が旧新対照表、案内図、住居表示証明などを提供している場合があります。固定資産税担当へは、所有者として確認できる資料を用意し、課税明細・名寄帳等の取得要件を聞きます。自治体が地番を確定する窓口とは限らないため、案内された情報を法務局資料と照合します。
3. 管轄法務局で地番・家屋番号を確認する
法務局窓口の地番対照表、住宅地図、公図などから候補を探せる場合があります。目的の家の周辺地番、所有者が保管する権利証類を持参し、証明書発行窓口へ相談します。名義人名だけから物件を探せない案内もあるため、場所と番号の手がかりを増やします。
4. 土地と建物の証明書を別々に取得する
土地は所在・地番、建物は所在・家屋番号で請求します。土地の証明書だけで建物の名義・登記状態まで確認したことにはなりません。母屋、離れ、車庫など複数棟があれば、建物ごとに登記の有無を確認します。請求方法・手数料は最新の法務局案内を見ます。
5. 地図・現地と照合し、不一致を残す
公図で筆の並びを確認し、住宅地図や現地配置と照らします。ただし、公図の形状・縮尺が現況と一致しない場合があり、地図上の線だけで境界を確定できません。売却対象、越境、分筆、境界確認が必要なら土地家屋調査士へ相談します。
間違えやすい例外と注意
- 枝番:住所の枝番と土地地番の枝番が似ていても、同じ由来とは限りません。記号・ハイフンを含め資料どおり記録します。
- 区画整理・町名変更:旧地番・新地番、旧住所・新住所が資料に混在することがあります。変更証明や閉鎖登記記録等の要否を窓口へ確認します。
- マンション:敷地権、専有部分の家屋番号、部屋番号が別に表示されます。戸建ての対応表をそのまま使わず、登記事項証明書の表示を確認します。
- 未登記建物:課税明細には載っても家屋番号がない場合があります。売却前に表題登記等が必要か土地家屋調査士へ相談します。
- 私道持分:自宅敷地と離れた地番・共有持分で登記され、課税明細で気づきにくいことがあります。取得時契約書や登記資料を見ます。
- 非課税・免税点未満:固定資産税通知に見当たらないことだけで所有していないとは判断できません。相続資料や所有不動産記録証明制度の利用可否を法務局へ確認します。
複数筆・複数棟は「一対一」と思わない
例として、住所が一つの実家でも、敷地が宅地2筆と私道持分1筆、建物が母屋1棟と未登記物置1棟という構成があります。この場合、住所を最上段に一度だけ書き、その下へ土地3行、建物2行を置きます。母屋がどの土地の上に建つかは建物図面等で確認し、未登記物置は課税明細・配置図・現地写真を手がかりとして「家屋番号なし・要確認」と記録します。
売却相談では、土地だけの登記事項証明書を渡して「物件一式」とせず、私道持分、付属建物、隣接する畑などを売却対象に含めるか一つずつ確認します。対象から外す土地があるなら、残った土地の進入・管理・税負担も検討します。売買契約書の不動産表示は、住所の通称ではなく登記記録に沿って特定されるため、媒介契約の段階から対応表を共有すると抜けを見つけやすくなります。
建物を解体済みなのに登記が残る、課税明細の床面積が登記と違う、地番の一部が古い資料にしかないといった場合も、対応表の行を消しません。「滅失登記確認」「課税担当へ照会」「旧新地番確認」など次の行動を書き、確認後の日付と資料を追記します。差異をなくすために資料を改変するのではなく、差異の履歴を相談先へ渡すことが目的です。
相談先と持参資料
| 相談先 | 確認すること | 持参するもの |
|---|---|---|
| 法務局の証明書発行窓口 | 地番・家屋番号の手がかり、証明書・公図・図面の請求 | 権利証類、課税明細、住所、周辺地図、候補番号 |
| 市区町村の住居表示担当 | 住居表示実施、旧新対照、住居表示証明等 | 住所、変更時期、本人確認資料。取得要件は事前確認 |
| 自治体固定資産税担当 | 課税上の土地・家屋表示、名寄帳等、送付先 | 納税通知書、本人・相続関係資料、物件対応表 |
| 土地家屋調査士 | 境界、測量、分筆、未登記・増築・滅失など表示登記 | 登記、公図、地積測量図、建物図面、現地写真 |
| 司法書士 | 相続・住所氏名変更・売買など権利に関する登記 | 登記事項証明書、戸籍等、住所履歴、物件対応表 |
公式参考情報
- 登記・供託オンライン申請システム:地番や家屋番号が分からない場合
- 松山地方法務局:不動産登記に関するよくある質問
- 法務局:登記事項証明書、地図・図面証明書を取得したい方
- 福島地方法務局:住宅地図から土地の所有者を調べるには
- 法務省:所有不動産記録証明制度について
公開前再確認:2026年10月28日の公開直前に、法務局の地番・家屋番号確認、証明書・地図請求、所有不動産記録証明制度、対象自治体の住居表示資料の最新案内を再確認します。
本記事は住所・地番・家屋番号等を整理する一般的な手順です。所有権、境界、登記申請、課税内容を個別に判断するものではありません。物件・地域・資料の状態により異なるため、法務局、自治体、土地家屋調査士、司法書士等へ確認してください。